Passo 1 de 8
Entenda o que a atribuição está creditando
Interprete como regras e janelas de atribuição podem alterar o crédito reportado por canal sem alterar a compra observada.

Trilha de aprendizado · Nível 11 · Tutorial 2
Ao concluir, você será capaz de comparar alternativas de aquisição e retenção considerando atribuição, CAC, ROAS, LTV e margem. Trabalhará com cenários em reais para reconhecer vendas contabilizadas por mais de uma plataforma e justificar decisões sem confundir crédito atribuído, receita e efeito causal.
 Entenda o que a atribuição está creditando
Interprete como regras e janelas de atribuição podem alterar o crédito reportado por canal sem alterar a compra observada. 3 min
 Reconcilie receitas sem contar a venda duas vezes
Evite somar créditos atribuídos por plataformas diferentes como se cada um representasse uma venda exclusiva. Reconcilie pedidos antes de comparar canais. 3 min
 Compare CAC e ROAS com o mesmo recorte
Compare CAC e ROAS com período, receita, atribuição, custos e população compatíveis, sem confundir aquisição com retenção. 3 min
 Passe da receita à contribuição após aquisição
3 min
 Inclua o relacionamento sem transformar projeção em certeza
Estime a contribuição em seis meses para coortes novas e para uma base existente, mantendo custos, população e incertezas explícitos. 3 min
 Verifique quando a decisão muda
Reavalie contribuições projetadas quando margem ou recompra ficam abaixo do cenário Base e transforme a comparação em uma recomendação condicional. 3 min
 Não confunda desempenho com efeito causado
Diferencie resultado observado, crédito atribuído e efeito incremental para evitar conclusões causais que os dados disponíveis não sustentam. 2 min
 Defenda uma decisão com premissas explícitas
Integre atribuição, custos, contribuição e incerteza para justificar um próximo encaminhamento sem confundir crédito, projeção e efeito causal. 3 min
Passo 1 de 8
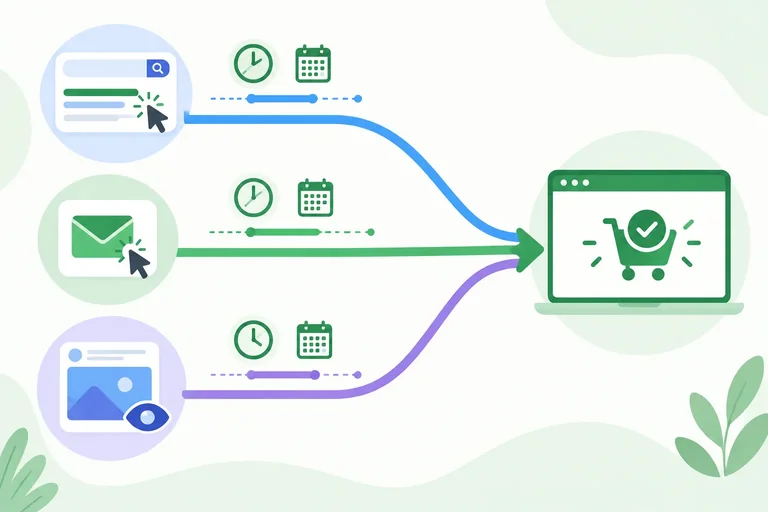
Interprete como regras e janelas de atribuição podem alterar o crédito reportado por canal sem alterar a compra observada.
Quando uma compra acontece, a atribuição distribui crédito por essa conversão entre os contatos da jornada. Esse crédito serve para organizar relatórios; ele não comprova que um contato causou a venda.
Três elementos precisam ficar separados:
Uma compra em maio pode estar no relatório do mês, mas um contato anterior só recebe crédito se também estiver dentro da janela definida.
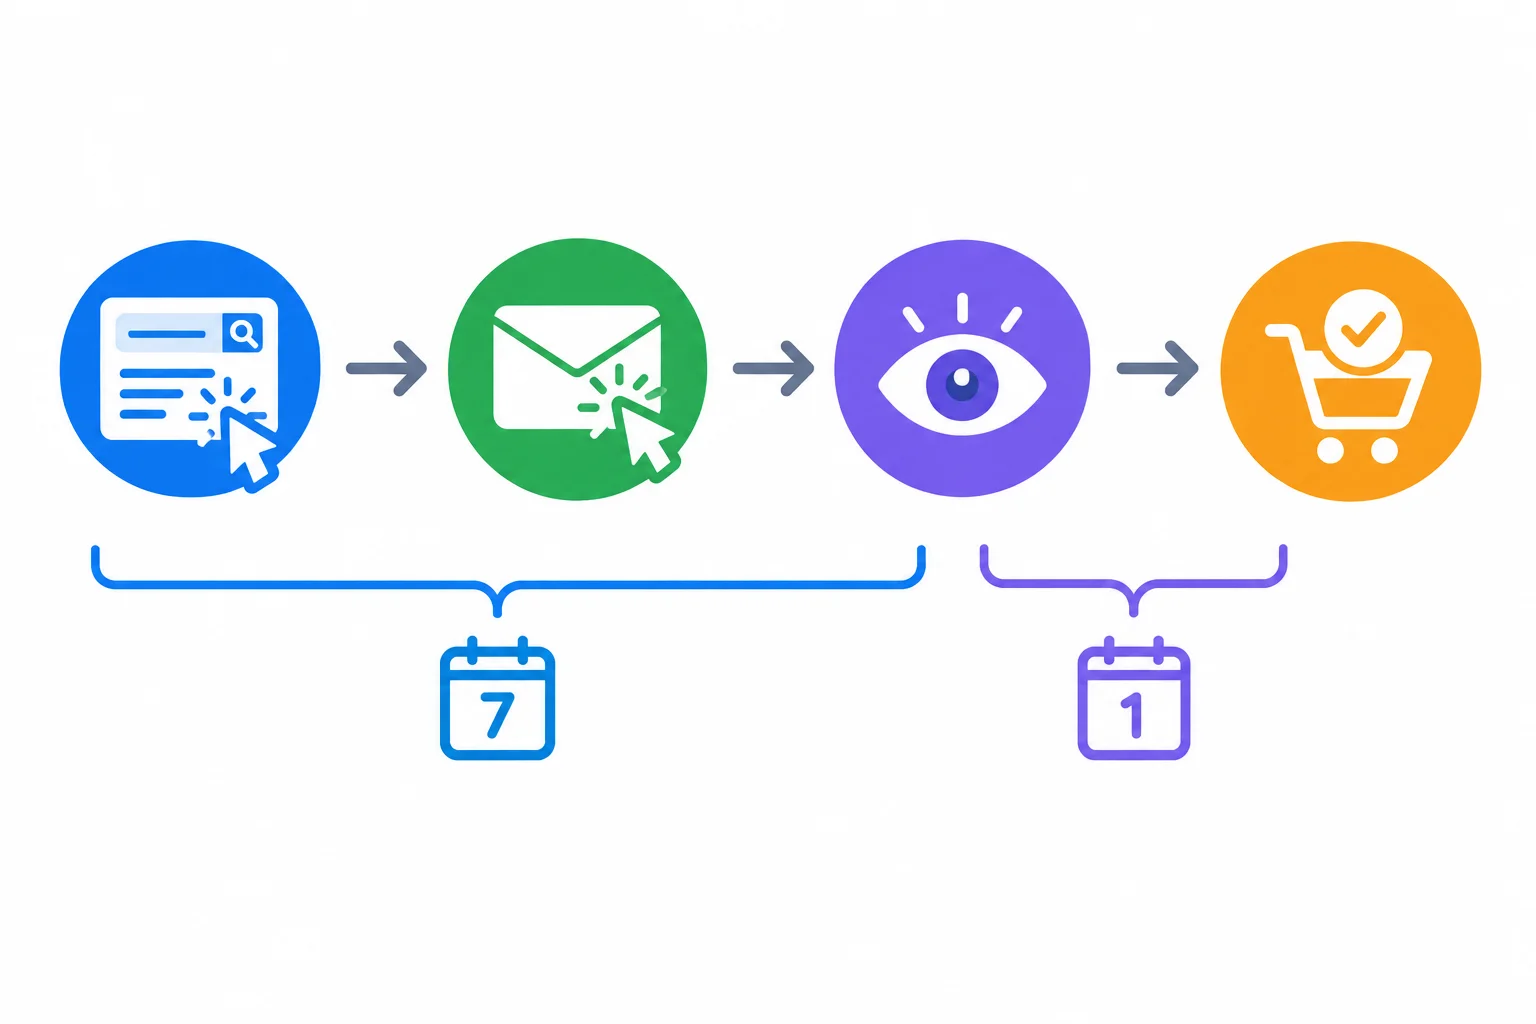
A compra observada é uma só. A regra e as janelas determinam quais contatos podem receber crédito no relatório.
Considere uma compra da Loja Ipê em 20/05/2026 às 10h, dentro do período do relatório. Para este exemplo didático, um clique é elegível por até 7 dias após o clique e uma visualização por até 1 dia após a visualização. Essas são escolhas fictícias, não configurações padrão das plataformas.
Todos os contatos abaixo passam pela sua própria janela de atribuição.
| Contato | Momento | Distância até a compra | Elegível? |
|---|---|---|---|
| Clique no Google Ads | 14/05/2026 às 10h | 6 dias | Sim |
| Clique no E-mail | 18/05/2026 às 10h | 2 dias | Sim |
| Visualização no Meta Ads | 19/05/2026 às 14h | 20 horas | Sim |
Exemplo
Agora aplique duas regras fictícias à mesma compra:
A venda observada não mudou. Mudaram apenas os créditos reportados. Por isso, crédito atribuído não basta para afirmar que um canal causou a compra.
A compra ocorreu em 28/05/2026 às 18h. Houve um clique no Google Ads em 20/05 às 17h, um clique no E-mail em 25/05 às 18h e uma visualização no Meta Ads em 27/05 às 20h.
Use estas escolhas fictícias: clique elegível por até 7 dias; visualização elegível por até 1 dia; regra A = último clique elegível; regra B = divisão igual entre todos os contatos elegíveis. Qual leitura está correta?
Passo 2 de 8
Evite somar créditos atribuídos por plataformas diferentes como se cada um representasse uma venda exclusiva. Reconcilie pedidos antes de comparar canais.
No recorte de aquisição da Loja Ipê, de 01/05/2026 a 31/05/2026, houve 180 primeiras compras e R$ 24.000,00 de receita validada. Esse é o resultado observado dos pedidos, após descontos, cancelamentos e devoluções.
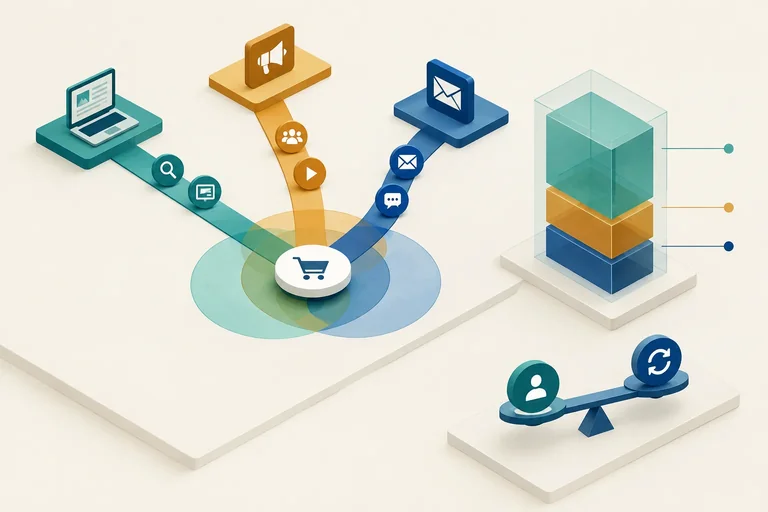
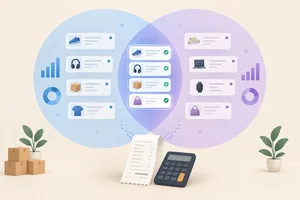
Já os relatórios separados creditam R$ 18.000,00 ao Google Ads e R$ 15.000,00 ao Meta Ads. Eles não podem ser somados como se fossem receitas independentes: R$ 9.000,00 correspondem aos mesmos pedidos nos dois relatórios.
Crédito atribuído responde a uma regra de atribuição; receita validada registra o valor dos pedidos únicos.
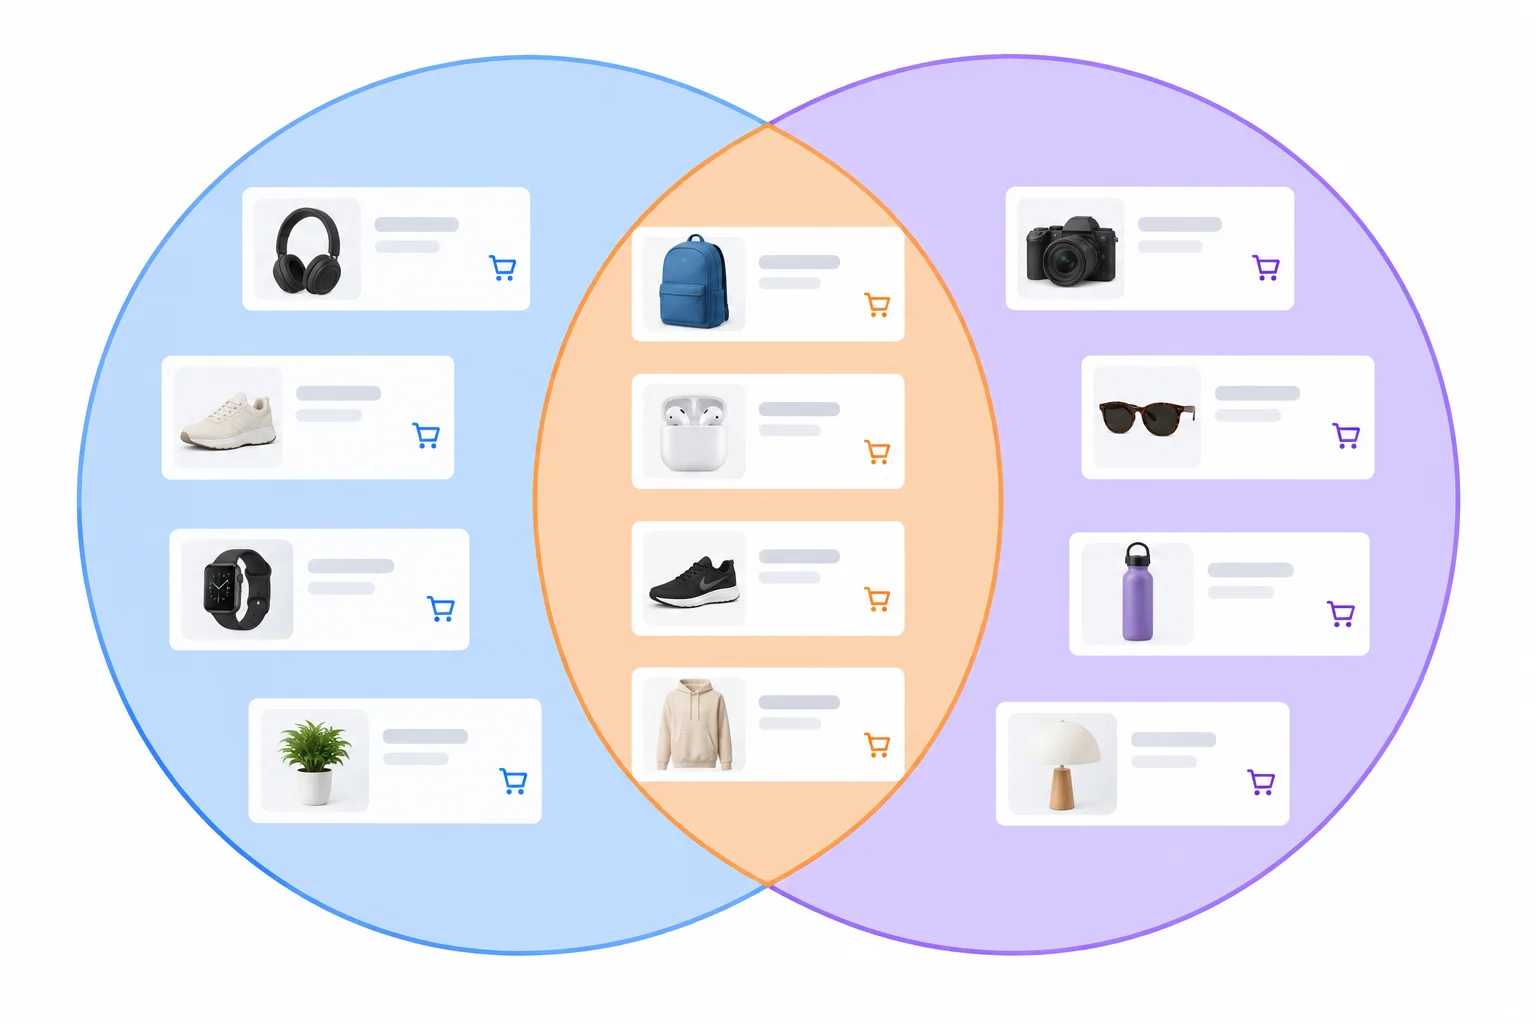
A área de interseção representa pedidos que receberam crédito nos dois relatórios.
Os valores observados e creditados no recorte são:
| Referência | Valor | Leitura correta |
|---|---|---|
| Receita validada da Loja Ipê | R$ 24.000,00 | Pedidos únicos observados |
| Relatório do Google Ads | R$ 18.000,00 | Crédito atribuído |
| Relatório do Meta Ads | R$ 15.000,00 | Crédito atribuído |
| Sobreposição conhecida | R$ 9.000,00 | Mesmos pedidos nos dois relatórios |
A reconciliação tem duas operações diferentes:
No caso, como há duas fontes compatíveis e a sobreposição é conhecida, a receita sem duplicação é:
R$ 18.000,00 + R$ 15.000,00 − R$ 9.000,00 = R$ 24.000,00
Depois, a regra comum da Loja Ipê — último clique elegível em 7 dias — aloca R$ 12.000,00 para Google Ads e R$ 12.000,00 para Meta Ads. Deduplicar não escolhe o canal; a regra comum faz essa alocação.
A chave de pedido permite verificar a sobreposição. A receita alocada vem apenas depois da aplicação da regra comum.
| Etapa | Pergunta respondida | Resultado no caso |
|---|---|---|
| Conferir pedidos | Quais registros são o mesmo pedido? | Sobreposição identificada |
| Deduplicar | Qual é a receita dos pedidos únicos? | R$ 24.000,00 |
| Aplicar regra comum | Como dividir o crédito comparável? | R$ 12.000,00 por canal |
Atenção
Não use a subtração da interseção como correção automática. Ela funciona neste exemplo porque existem somente duas fontes, os recortes são compatíveis e o valor sobreposto é conhecido.
Com apenas totais agregados, não é possível descobrir quais pedidos aparecem nos dois relatórios nem medir a duplicação com segurança. Antes de afirmar esse valor, obtenha dados por pedido — ou outra identificação compatível — para fazer a deduplicação.
Com base no caso da Loja Ipê, escreva uma reconciliação em 2 a 4 frases. Mostre a operação que chega à receita sem duplicação, explique por que a soma dos dois relatórios não representa a receita da loja e diga o que seria necessário obter se a sobreposição não fosse informada.
Escreva pelo menos 180 caracteres (0/180).
Passo 3 de 8
Compare CAC e ROAS com período, receita, atribuição, custos e população compatíveis, sem confundir aquisição com retenção.
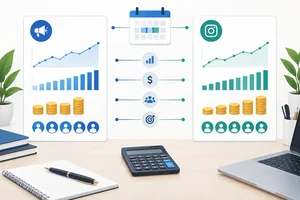
Para comparar canais, combine um contrato de comparação antes de calcular indicadores. Na Loja Ipê, Google Ads e Meta Ads serão lidos no período de 01/05/2026 a 31/05/2026, em reais, usando receita validada e a mesma regra de atribuição: último clique elegível em 7 dias.
Também mantenha a mesma maturação: as conversões precisam ter tido a mesma oportunidade de ser registradas antes do corte do relatório. Comparar um canal já maturado com outro ainda recebendo conversões tardias distorce CAC e ROAS.
Período do relatório, janela de atribuição e regra de atribuição são escolhas diferentes, mas precisam ser compatíveis na comparação.
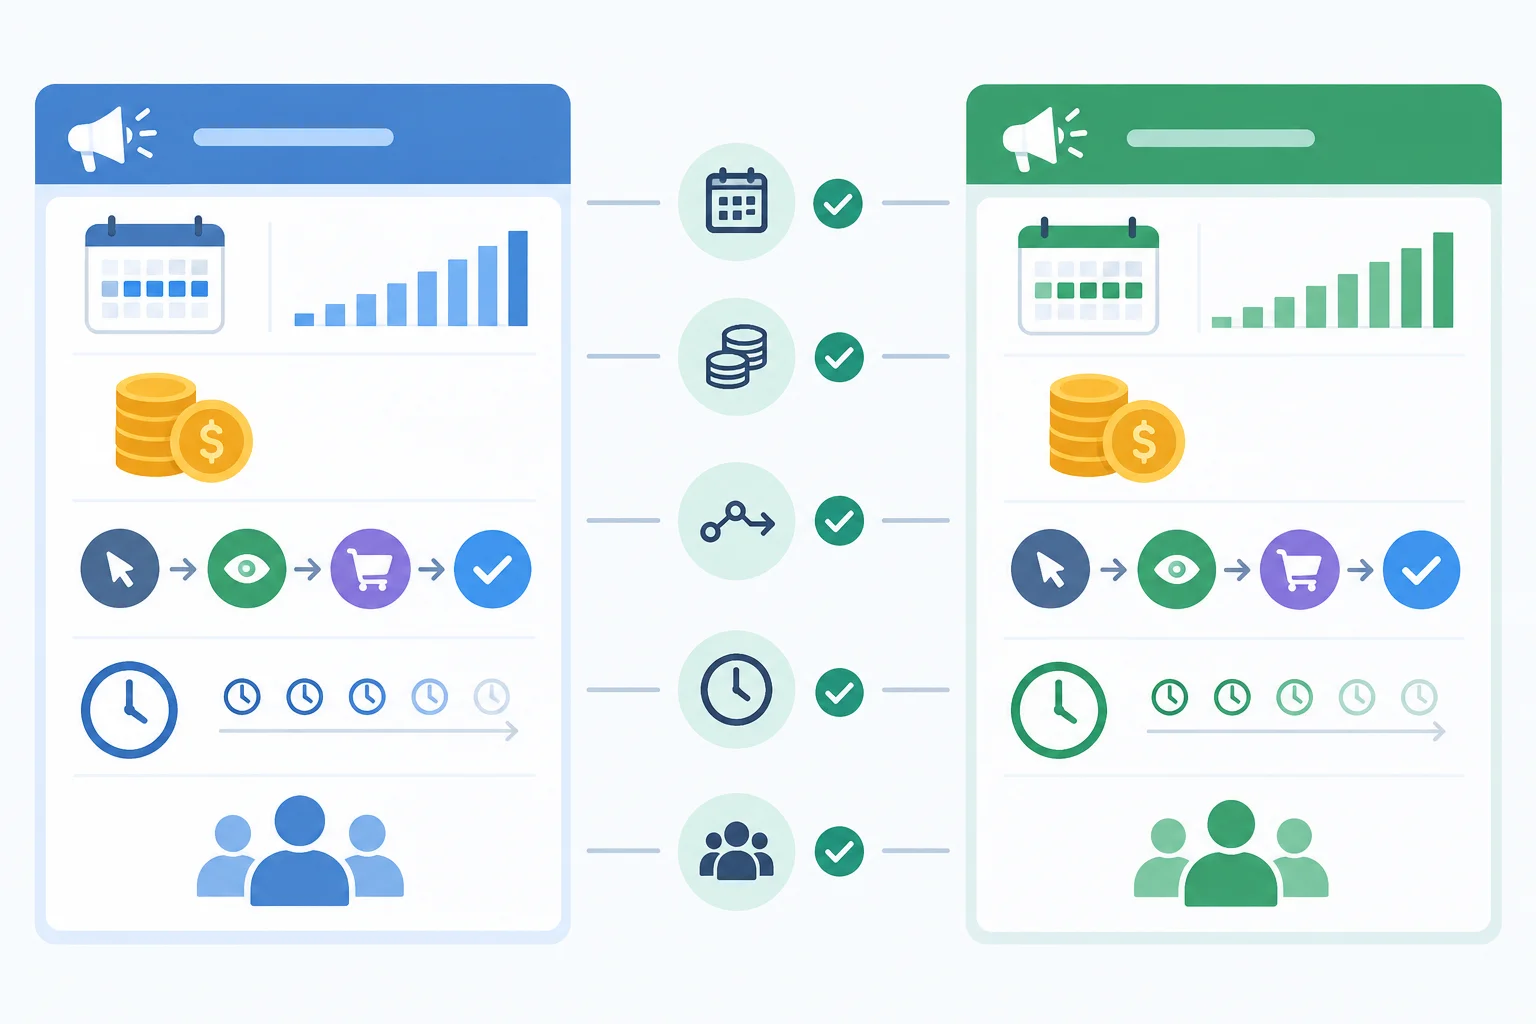
Compare indicadores somente depois de alinhar o recorte dos dois canais.
Os denominadores não são iguais:
No CAC, custo de aquisição significa mídia + outros custos de aquisição. Se houver custos adicionais exclusivos de um canal, eles entram de forma explícita e com o mesmo critério para os dois canais.
No ROAS deste caso, o denominador é apenas a mídia. A receita é a receita alocada após a deduplicação e a regra comum; não some receitas de relatórios separados.
Dados comparáveis da Loja Ipê no recorte de aquisição de maio. A receita alocada já foi deduplicada e distribuída pela regra comum.
| Canal | Mídia | Outros custos de aquisição | Clientes novos | Receita alocada |
|---|---|---|---|---|
| Google Ads | R$ 4.000,00 | R$ 1.000,00 | 100 | R$ 12.000,00 |
| Meta Ads | R$ 3.000,00 | R$ 1.000,00 | 80 | R$ 12.000,00 |
Exemplo
Aplicando as fórmulas à base comum:
Os canais têm o mesmo CAC nesta base, enquanto Meta Ads tem ROAS maior. Nenhum dos dois indicadores, isoladamente, conclui o resultado econômico final.
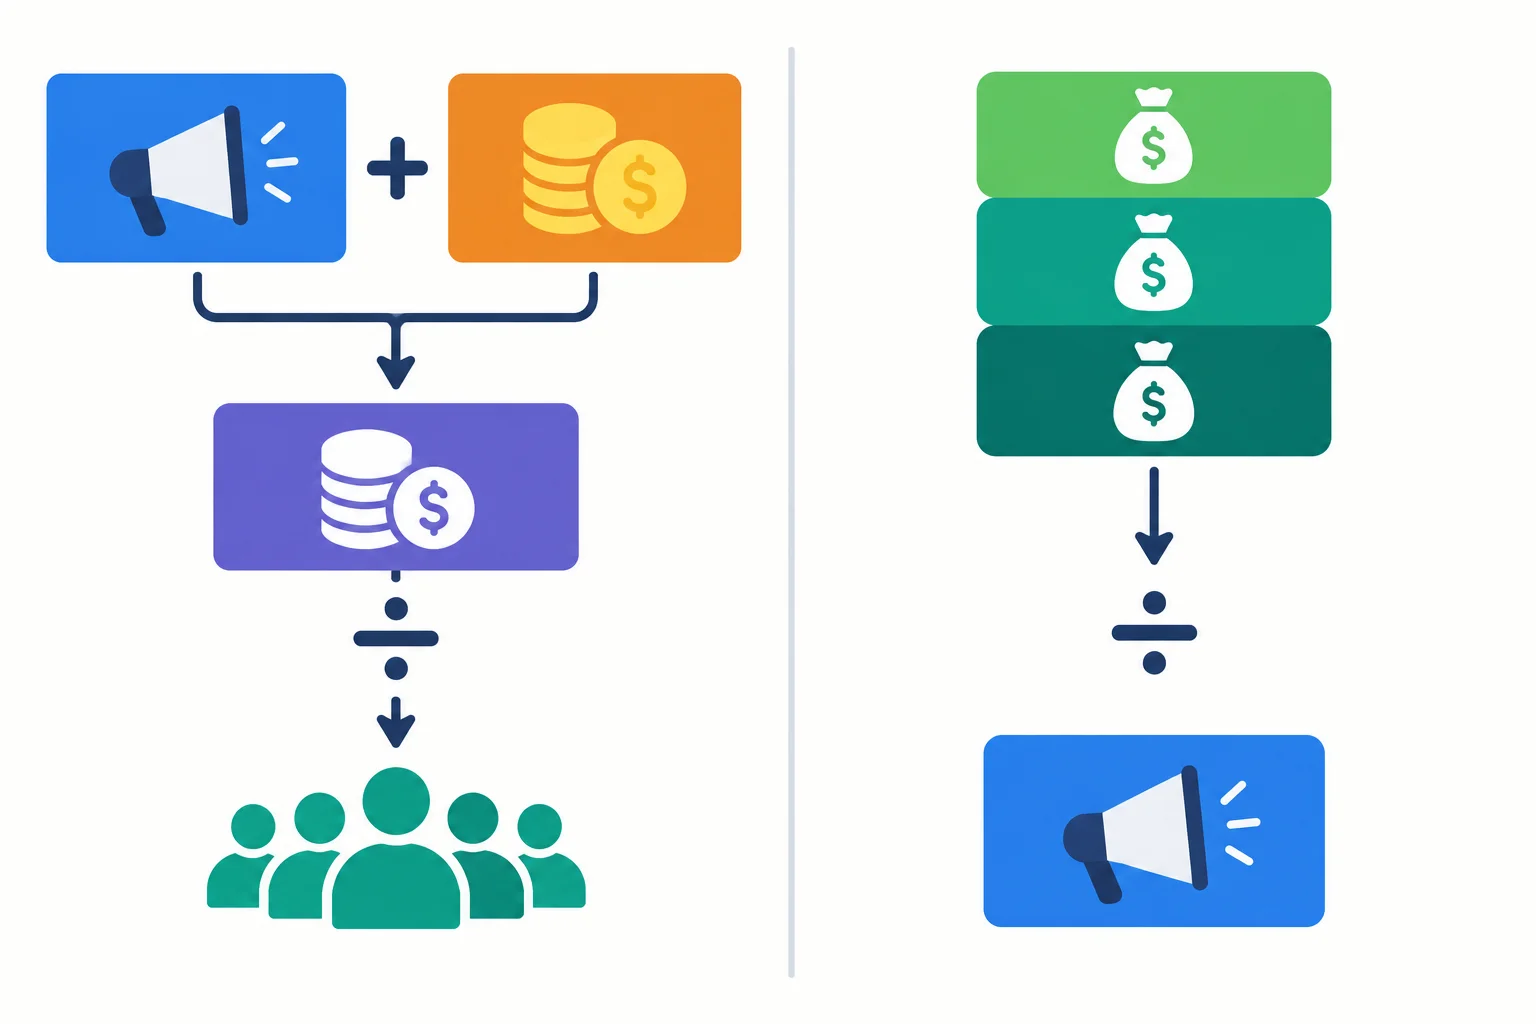
No CAC, inclua os outros custos de aquisição; no ROAS, use somente o gasto de mídia no denominador.
Dica
Para uma base de clientes existentes, o gasto dividido pelos integrantes elegíveis deve ser chamado de custo de retenção por cliente. Isso não transforma o valor em CAC: CAC pertence à aquisição de clientes novos. E deixar o CAC histórico fora de uma decisão futura de retenção não significa que a base foi adquirida gratuitamente.
Com base nos dados da Loja Ipê, escreva os cálculos de custo de aquisição, CAC e ROAS de Google Ads e Meta Ads. Em seguida, classifique esta frase como correta ou incorreta e justifique: “A Loja Ipê gastou R$ 2.000,00 para atender 100 clientes existentes por E-mail; portanto, seu CAC é R$ 20,00.”
Escreva pelo menos 180 caracteres (0/180).
Passo 4 de 8
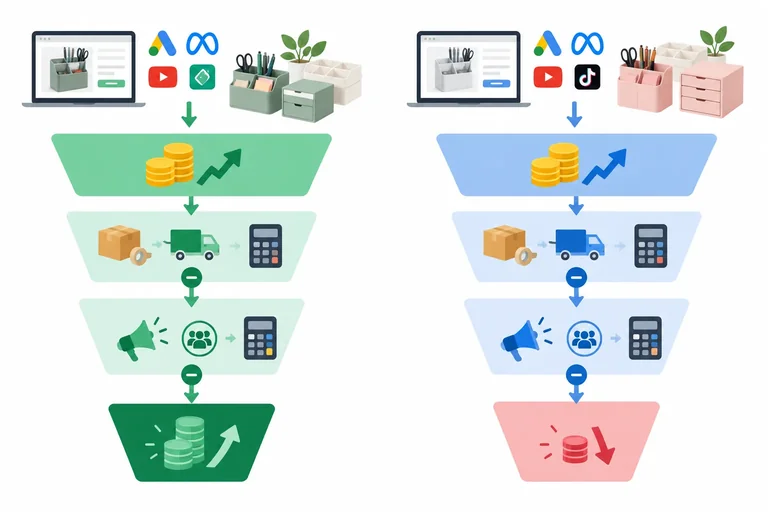
A margem de contribuição antes de marketing é a parcela da receita validada que resta depois de mercadorias, impostos, taxas de pagamento e frete subsidiado. Ela ainda não desconta aquisição, retenção nem custos fixos.
Na base comparável da Loja Ipê, cada canal recebeu R$ 12.000,00 de receita alocada pela regra comum. Porém, os mixes de pedidos são diferentes: a margem é de 50% no Google Ads e de 30% no Meta Ads. Essa diferença descreve o mix observado neste recorte; não é uma característica permanente das plataformas.
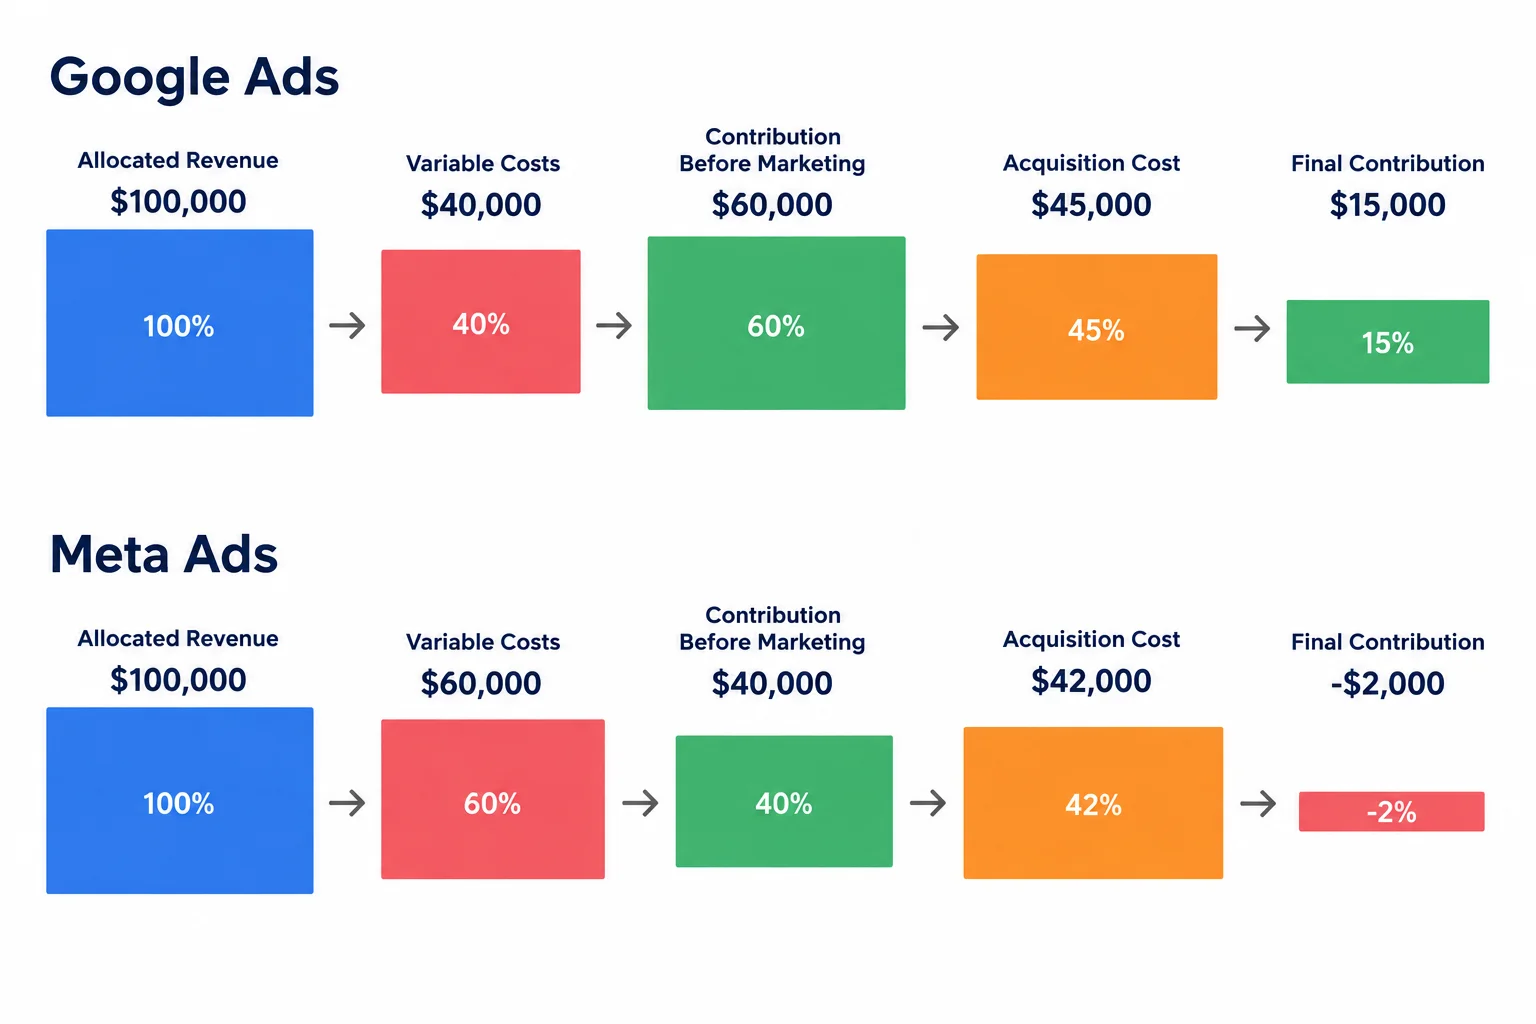
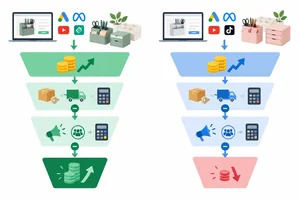
A receita alocada passa primeiro pelos custos variáveis já refletidos na margem; somente depois é descontado o custo de aquisição.
Dica
Descontos, cancelamentos e devoluções já foram abatidos da receita validada. Não os registre novamente como despesas neste cálculo.
Use a mesma estrutura para os dois canais:
contribuição após aquisição = receita alocada × margem de contribuição antes de marketing − custo de aquisição
E lembre: custo de aquisição = mídia + outros custos de aquisição. Assim, o gasto de mídia é descontado uma única vez, dentro do custo de aquisição total.
Resultados das primeiras compras no período de 01/05/2026 a 31/05/2026, usando a receita alocada pela regra comum.
| Medida | Google Ads | Meta Ads |
|---|---|---|
| Receita alocada | R$ 12.000,00 | R$ 12.000,00 |
| Margem antes de marketing | 50% | 30% |
| Contribuição antes de marketing | R$ 6.000,00 | R$ 3.600,00 |
| Gasto de mídia | R$ 4.000,00 | R$ 3.000,00 |
| Outros custos de aquisição | R$ 1.000,00 | R$ 1.000,00 |
| Custo de aquisição | R$ 5.000,00 | R$ 4.000,00 |
| ROAS | 3,00x | 4,00x |
| Contribuição após aquisição | R$ 1.000,00 | −R$ 400,00 |
Atenção
O Meta Ads tem ROAS maior porque R$ 12.000,00 ÷ R$ 3.000,00 é maior que R$ 12.000,00 ÷ R$ 4.000,00. Ainda assim, o Google Ads tem contribuição após aquisição maior: sua margem antes de marketing compensa o custo de aquisição mais alto.
Esse resultado não é lucro líquido. Custos fixos e outras despesas fora do recorte ainda não foram descontados.
Complete o cálculo do Google Ads:
R$ 12.000,00 × 50% − R$ 5.000,00 = ____
Qual é a contribuição após aquisição?
Faça uma análise curta da base comparável.
Escreva pelo menos 120 caracteres (0/120).
Passo 5 de 8
Estime a contribuição em seis meses para coortes novas e para uma base existente, mantendo custos, população e incertezas explícitos.
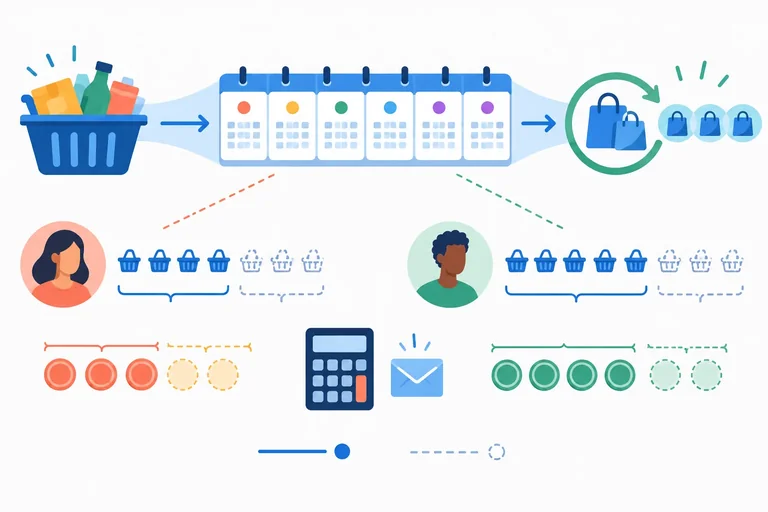
Para a Loja Ipê, o horizonte projetado vai de maio a outubro de 2026: 6 meses. Na coorte nova, a primeira compra observada em maio já faz parte do LTV de receita em 6 meses.
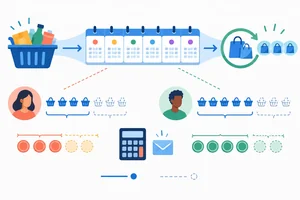
Portanto, o LTV não é uma receita adicional à primeira compra. Ele reúne a primeira compra e as recompras estimadas no horizonte. A projeção é uma média por integrante da coorte inicial — inclusive quem não voltar a comprar — e não uma média apenas entre os clientes que recompraram.
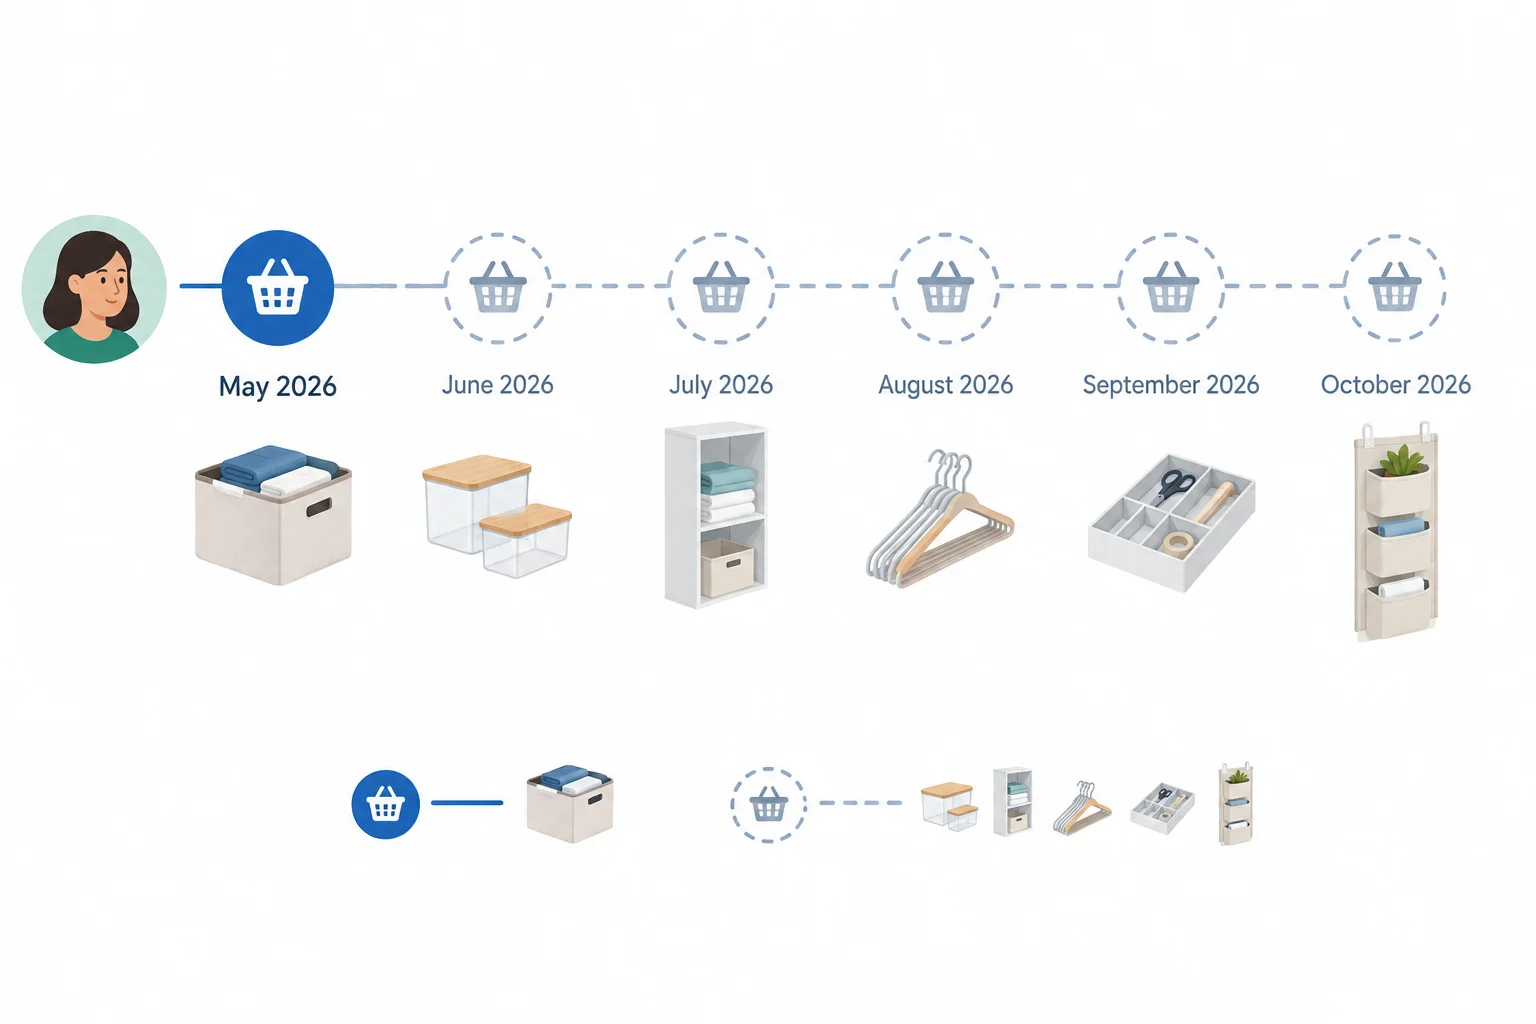
A marca sólida representa a primeira compra observada; as marcas tracejadas representam recompras estimadas que já compõem o LTV de 6 meses.
Para uma coorte nova, use a margem compatível com o mix projetado e desconte custos que ela ainda não inclui:
contribuição projetada por cliente = LTV de receita × margem de contribuição antes de marketing − CAC − custo de retenção por cliente
No caso, o CAC do Google Ads é R$ 50,00 por cliente e o do Meta Ads também é R$ 50,00. O custo futuro de retenção é R$ 10,00 por cliente nos dois canais. Esses custos são deduzidos uma vez; a primeira compra não é somada outra vez ao LTV.
As duas alternativas usam o mesmo horizonte de 6 meses, mas partem de populações e custos diferentes. Mantenha essas diferenças visíveis na comparação.
| Alternativa | População inicial | Receita no horizonte | Margem | Custos por integrante |
|---|---|---|---|---|
| Google Ads | 100 clientes novos | LTV R$ 240,00 | 50% | CAC R$ 50,00 + retenção R$ 10,00 |
| Meta Ads | 80 clientes novos | LTV R$ 300,00 | 30% | CAC R$ 50,00 + retenção R$ 10,00 |
| 100 clientes existentes elegíveis | Receita futura projetada R$ 180,00 | 40% | Retenção R$ 20,00 |
Atenção
Para E-mail, R$ 2.000,00 de custo total de retenção ÷ 100 clientes existentes elegíveis = R$ 20,00 por integrante. O CAC histórico fica fora desta decisão prospectiva: ele existiu, mas não é um desembolso futuro atribuível a essa alternativa.
A receita futura projetada da base é uma projeção do que pode ocorrer com esses clientes; ela não prova que os envios de E-mail causaram toda essa receita.
Para a coorte nova de Meta Ads, complete a contribuição projetada por cliente:
(R$ 300,00 × 30%) − R$ 50,00 − R$ 10,00 = R$ ____
Registre uma comparação prospectiva curta para a Loja Ipê.
Escreva pelo menos 250 caracteres (0/250).
Passo 6 de 8
Reavalie contribuições projetadas quando margem ou recompra ficam abaixo do cenário Base e transforme a comparação em uma recomendação condicional.
Um cenário é um conjunto de premissas para testar a sensibilidade da decisão; não é uma previsão garantida. O horizonte permanece de maio a outubro de 2026, com 6 meses.
Os cenários alternativos não são cumulativos. Meta Ads e todos os demais valores permanecem como no Base.
Cada cenário altera uma premissa específica e preserva as demais. Assim, a diferença no resultado pode ser ligada à mudança testada.
A tabela compara a contribuição projetada em 6 meses. Ela usa a fórmula já aplicada no caso: LTV de receita × margem de contribuição antes de marketing − CAC − custo de retenção por cliente.
Na Margem menor, o Google Ads passa a R$ 24,00 por cliente: R$ 240,00 × 35% − R$ 50,00 − R$ 10,00. Na Recompra menor, a receita futura cai, mas CAC e custos de retenção não caem automaticamente.
Contribuição projetada no horizonte de maio a outubro de 2026.
| Cenário | Alternativa | Por cliente | Total da base |
|---|---|---|---|
| Base | Google Ads | R$ 60,00 | R$ 6.000,00 |
| Base | Meta Ads | R$ 30,00 | R$ 2.400,00 |
| Base | R$ 52,00 | R$ 5.200,00 | |
| Margem menor | Google Ads | R$ 24,00 | R$ 2.400,00 |
| Margem menor | Meta Ads | R$ 30,00 | R$ 2.400,00 |
| Margem menor | R$ 52,00 | R$ 5.200,00 | |
| Recompra menor | Google Ads | R$ 20,00 | R$ 2.000,00 |
| Recompra menor | Meta Ads | R$ 30,00 | R$ 2.400,00 |
| Recompra menor | R$ 28,00 | R$ 2.800,00 |
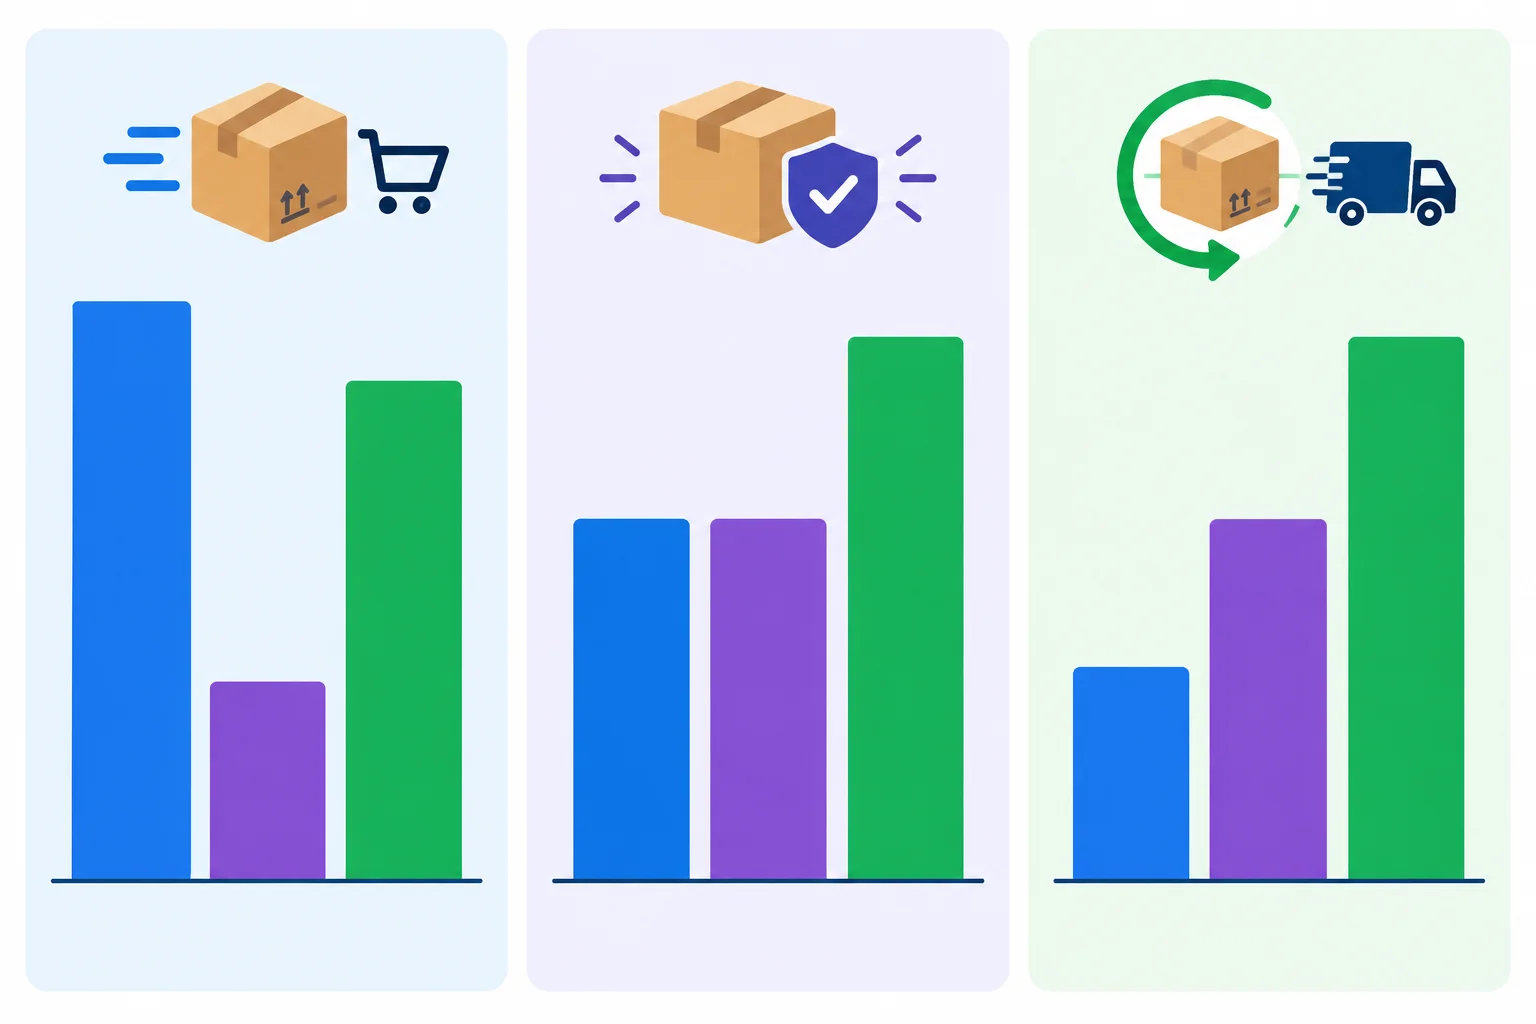
Ordem das barras em cada painel: Google Ads, Meta Ads e E-mail. A posição relativa muda quando a premissa alterada reduz a contribuição projetada.
Dica
Compare duas escalas: por cliente ajuda a entender a economia média; total da base mostra o montante projetado para a população considerada. Não esconda que Meta Ads tem 80 clientes novos, enquanto Google Ads e E-mail têm bases de 100.
Mesmo o maior total médio não prova qual será o retorno do próximo real investido, nem demonstra que toda a receita futura da base de E-mail foi causada pelos envios.
Em qual cenário o Google Ads deixa de liderar o total projetado, empata com Meta Ads e fica abaixo de E-mail?
Use o cenário Recompra menor para escrever uma recomendação condicional para a Loja Ipê. Inclua:
Não apresente o maior total médio como garantia de retorno do próximo real investido ou como prova de efeito causado.
Escreva pelo menos 250 caracteres (0/250).
Passo 7 de 8
Diferencie resultado observado, crédito atribuído e efeito incremental para evitar conclusões causais que os dados disponíveis não sustentam.
Uma venda pode ser lida em três níveis diferentes:
Os dois primeiros podem ser medidos nos relatórios. O terceiro exige uma referência para responder à pergunta: “o que teria acontecido sem essa ação?”. Portanto, crédito atribuído não é, por si só, prova de efeito causado.
Use o nível de evidência adequado em cada conclusão.
| Leitura | Exemplo na Loja Ipê | O que sustenta |
|---|---|---|
| Observado | R$ 24.000,00 de receita validada | Pedidos registrados no período |
| Atribuído | R$ 15.000,00 creditados ao Meta Ads | Regra e janela do relatório |
| Incremental | Vendas que só ocorreram pela ação | Referência do que ocorreria sem a ação |
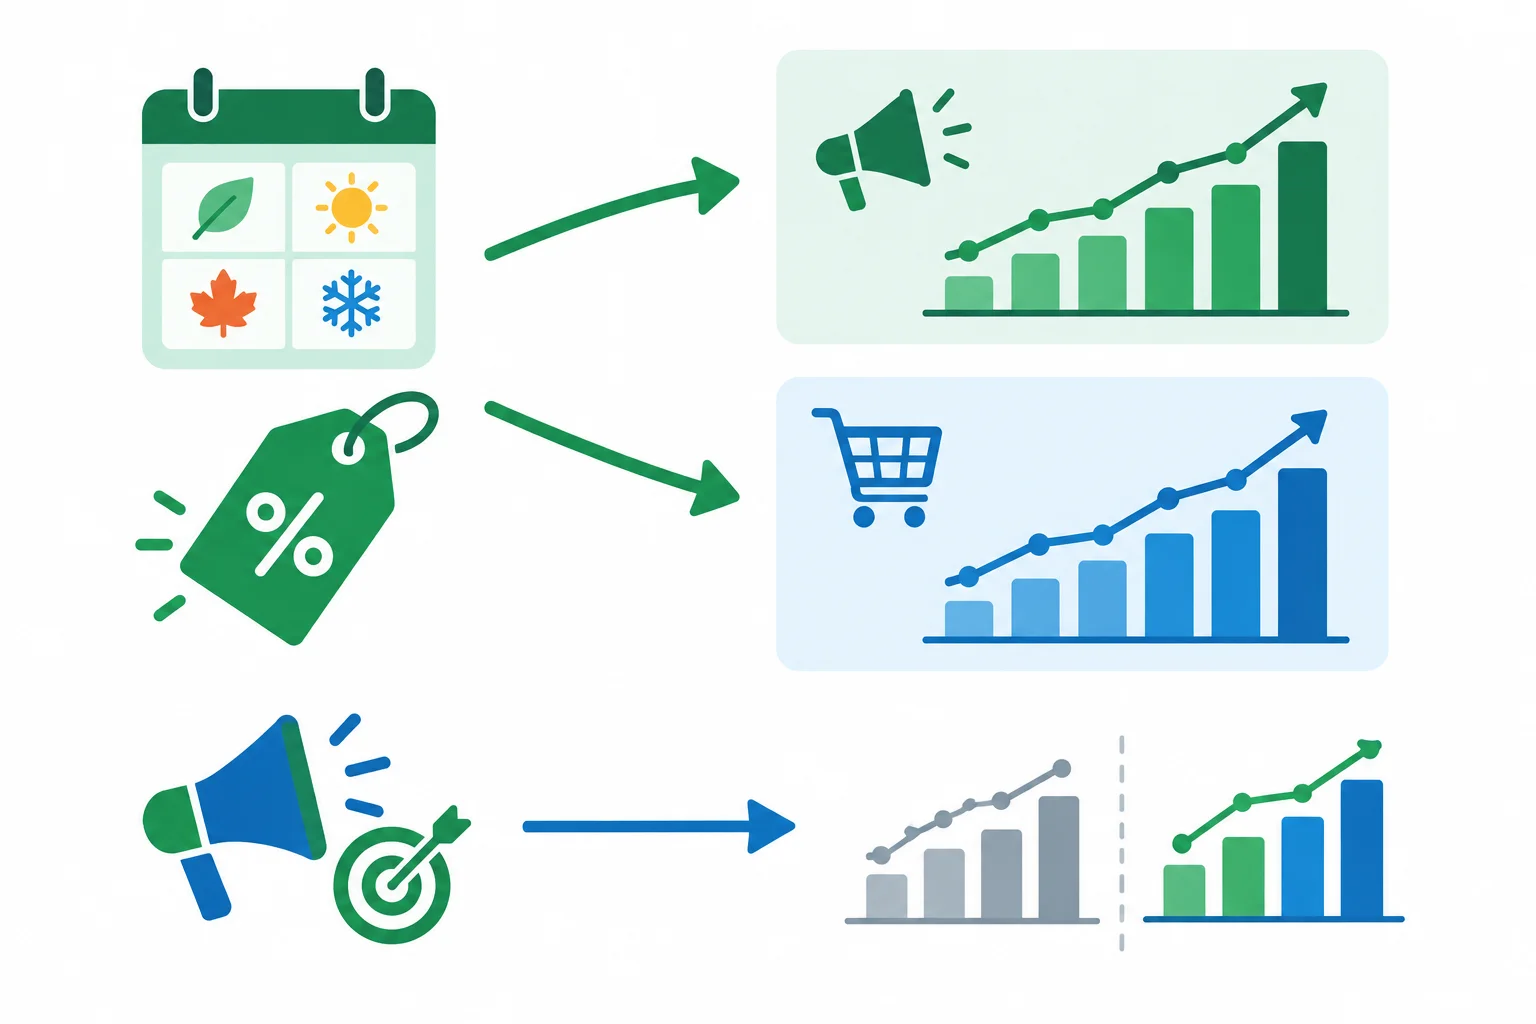
Se promoção ou sazonalidade afetam investimento e vendas ao mesmo tempo, os dois indicadores podem subir juntos sem que um gráfico prove que o outro causou a alta.
Quando investimento e vendas aumentam juntos, há uma associação observada. Ela é útil para investigar, mas não elimina outras explicações.
Na Loja Ipê, uma promoção sazonal pode elevar a procura e, ao mesmo tempo, levar a equipe a investir mais em anúncios. Mudanças de preço, estoque, oferta, público ou página também podem ocorrer no mesmo período.
Comparar maio com outro mês, ou públicos diferentes, não basta para afirmar causalidade: o contexto pode ter mudado. Para sustentar um efeito incremental, falta uma referência comparável que represente o resultado esperado sem a ação analisada.
Exemplo
Conclusão forte demais: “Como aumentamos o investimento e as vendas subiram, a campanha gerou toda a alta.”
Conclusão proporcional à evidência: “No período, investimento e vendas aumentaram juntos. A promoção sazonal também pode explicar parte da alta. Ainda precisamos de uma comparação de referência para estimar o efeito incremental da campanha.”
A segunda formulação separa fato observado, hipótese explicativa e informação ausente.
Associe cada afirmação ao tipo de resultado correspondente.
Toque em um item e depois no par correspondente.
No período de 01/05/2026 a 31/05/2026, a Loja Ipê registrou R$ 24.000,00 de receita validada. O relatório separado do Meta Ads creditou R$ 15.000,00 ao canal. No mesmo mês houve uma promoção sazonal, e o investimento em Meta Ads também aumentou.
Classifique as duas primeiras afirmações como resultado observado ou atribuído. Em seguida, avalie a frase: “O aumento do investimento em Meta Ads causou a alta das vendas”. Reformule-a de modo proporcional à evidência, cite a promoção como explicação alternativa e indique qual comparação de referência ainda falta para sustentar uma alegação de efeito incremental.
Escreva pelo menos 180 caracteres (0/180).
Passo 8 de 8
Integre atribuição, custos, contribuição e incerteza para justificar um próximo encaminhamento sem confundir crédito, projeção e efeito causal.
Uma recomendação defensável não escolhe um “vencedor” só porque um indicador é maior. Ela conecta quatro camadas:
Assim, uma boa conclusão separa dado, regra, premissa e incerteza. Ela não transforma receita atribuída em prova de efeito causado.
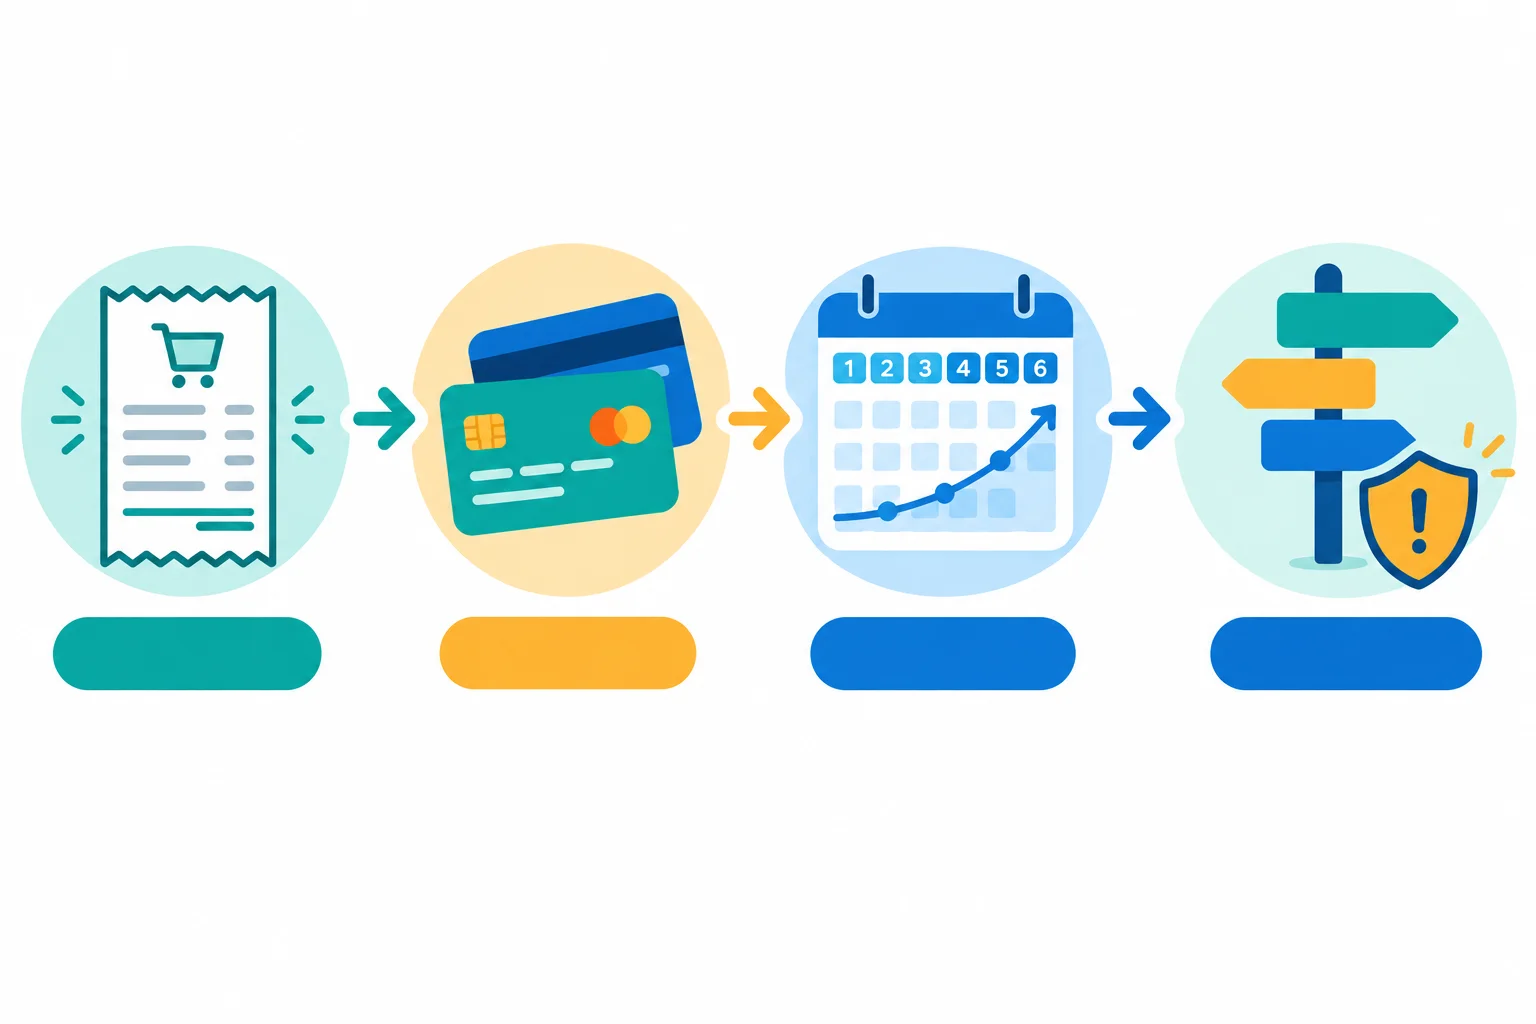
A recomendação usa os quatro níveis sem tratá-los como equivalentes.
No recorte de aquisição, os relatórios separados não podem ser somados: Google Ads creditou R$ 18.000,00 e Meta Ads, R$ 15.000,00, mas R$ 9.000,00 pertencem aos mesmos pedidos. A referência observada é R$ 24.000,00 de receita validada dos 180 clientes novos.
Após deduplicar os pedidos e aplicar a regra comum de último clique elegível em 7 dias, a receita alocada comparável é R$ 12.000,00 para cada canal. Nessa base, Google Ads teve CAC de R$ 50,00, ROAS de 3,00x e contribuição após aquisição de R$ 1.000,00; Meta Ads teve CAC de R$ 50,00, ROAS de 4,00x e contribuição de −R$ 400,00.
O ROAS maior de Meta Ads não basta para concluir qual alternativa tem melhor resultado econômico.
Contribuição projetada de maio a outubro de 2026. Os valores por cliente e os totais devem ser lidos juntos, pois as populações não são iguais. Os cenários alternativos não são cumulativos.
| Alternativa | Base por cliente | Base total | Margem menor | Recompra menor |
|---|---|---|---|---|
| Google Ads: 100 novos | R$ 60,00 | R$ 6.000,00 | R$ 24,00 / R$ 2.400,00 | R$ 20,00 / R$ 2.000,00 |
| Meta Ads: 80 novos | R$ 30,00 | R$ 2.400,00 | Igual ao Base | Igual ao Base |
| E-mail: 100 existentes | R$ 52,00 | R$ 5.200,00 | Igual ao Base | R$ 28,00 / R$ 2.800,00 |
No cenário Base, Google Ads tem a maior contribuição total projetada, mas essa posição depende especialmente de sua margem de 50% e de LTV de receita de R$ 240,00. Com margem menor ou recompra menor, E-mail passa a ter contribuição total projetada maior que Google Ads.
Isso não prova que o E-mail tenha causado a receita futura da base existente: os R$ 180,00 por integrante são uma projeção, não receita incremental comprovada. Também não torna o CAC histórico dessa base igual a zero; ele apenas fica fora desta decisão prospectiva de retenção.
Um encaminhamento prudente pode ser preservar a frente de retenção e buscar evidência adicional sobre a margem e a recompra da coorte do Google Ads antes de uma realocação ampla.
Dica
Antes de defender uma decisão, confira se sua justificativa informa:
Resumo
Redija uma recomendação de 4 a 6 frases para o próximo encaminhamento da Loja Ipê. Você pode recomendar aprofundar uma frente, preservar a retenção enquanto investiga aquisição ou buscar informação antes de realocar recursos.
Sua resposta deve: citar ao menos uma evidência financeira do caso; explicar o tratamento da sobreposição entre Google Ads e Meta Ads; distinguir aquisição de novos clientes e retenção da base existente; nomear uma premissa sensível; e indicar por que os dados não comprovam, por si só, efeito causal ou resultado garantido.
Escreva pelo menos 350 caracteres (0/350).
Parabéns! Você concluiu: Comparação de canais com atribuição e margem
20 XP
Milhares de cursos online em vídeo, ebooks e áudiobooks.
Para testar seus conhecimentos no decorrer dos cursos online
Gerado diretamente na galeria de fotos do seu celular e enviado ao seu e-mail

Baixe nosso aplicativo pelo QR Code ou pelos links abaixo:.



Leve o conhecimento no seu bolso.
Baixe o aplicativo Cursa.
São centenas de Cursos gratuitos a disposição, com Certificado de conclusão gratuito que é salvo em sua galeria de imagens do celular.
Baixe o app para ter acesso ao Certificado de conclusão de Curso Gratuitamente.


+ de 10 milhões
de alunos

Certificado grátis e
válido em todo o Brasil

60 mil exercícios
gratuitos

4,8/5 classificação
nas lojas de apps

Cursos gratuitos em
vídeo, ebooks e audiobooks