
Des exercices
Ce quiz de 16 questions porte sur l’analyse financière d’un investissement immobilier locatif. Il aborde les rendements brut et net, le revenu net d’exploitation, le cash-flow, l’effet de levier, le ratio prêt-valeur, le DSCR, la vacance, l’amortissement du crédit et la valeur de revente. Des calculs et des situations concrètes permettent de vérifier votre capacité à comparer des projets, à interpréter leurs indicateurs et à repérer leurs principaux risques.
Répondez aux questions ci-dessous et consultez l'explication de chaque réponse.
0/16 répondues
Audio automatique activé : les prochaines questions seront lues quand vous cliquerez sur Continuer.
Le rendement brut est égal aux loyers annuels divisés par le prix d’achat : 10 800 ÷ 180 000 = 6 %.
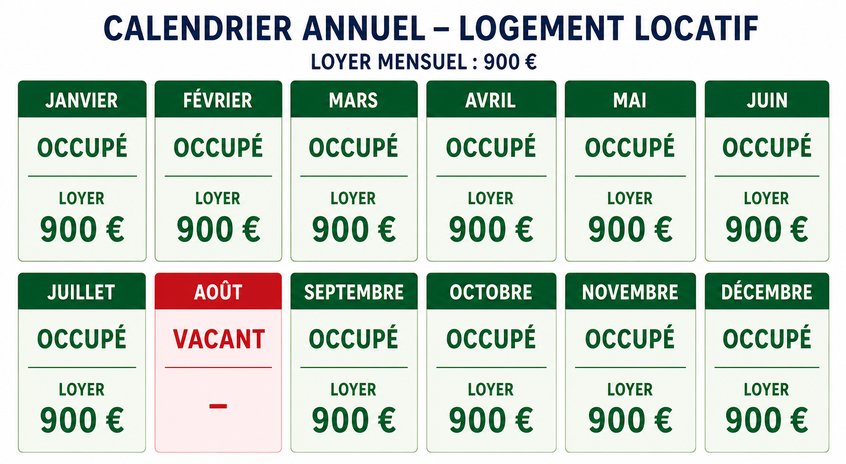
Le logement est loué pendant 11 mois à 900 € par mois. Le loyer annuel effectif est donc de 11 × 900 = 9 900 €.
Le NOI correspond aux revenus immobiliers diminués des charges d’exploitation. Le financement dépend de l’investisseur : les intérêts et le remboursement du capital sont donc exclus.
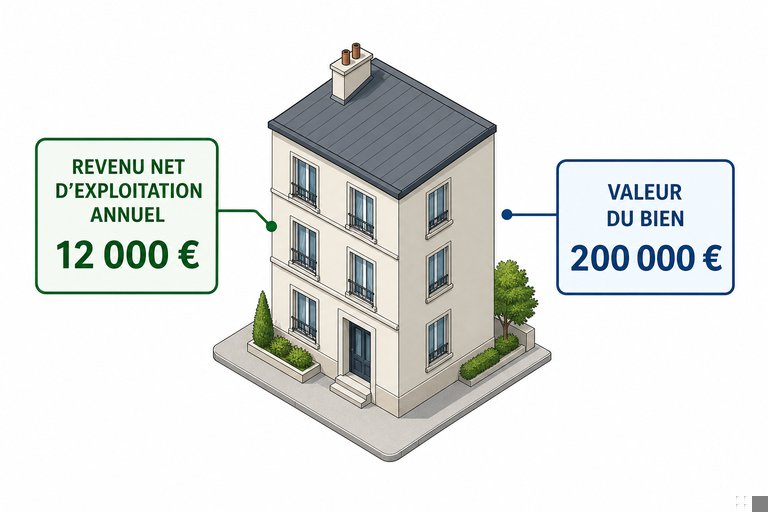
Le taux de capitalisation se calcule ainsi : NOI ÷ valeur du bien. Ici, 12 000 ÷ 200 000 = 6 %.
Le cash-flow avant impôt correspond au NOI diminué du service total de la dette, qui comprend les intérêts et le remboursement du capital.
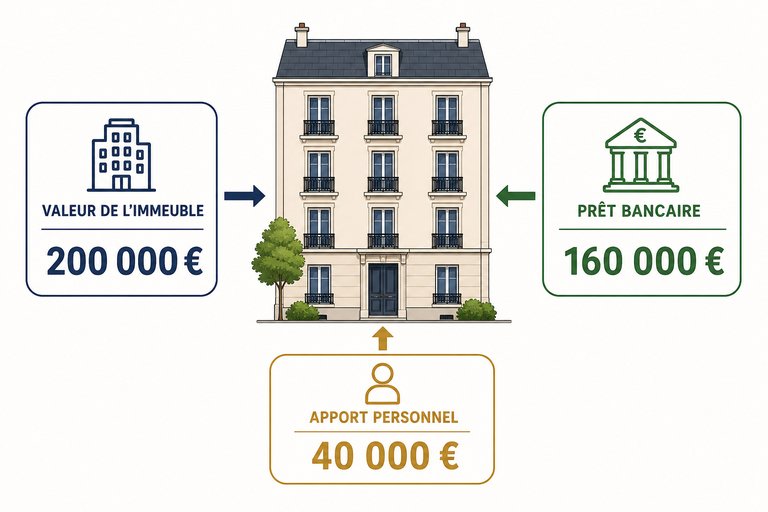
Le LTV est égal au montant du prêt divisé par la valeur du bien : 160 000 ÷ 200 000 = 80 %.
L’effet de levier est généralement positif lorsque le rendement de l’actif est supérieur au coût de l’emprunt. La dette peut alors accroître le rendement des capitaux propres, mais aussi le risque.
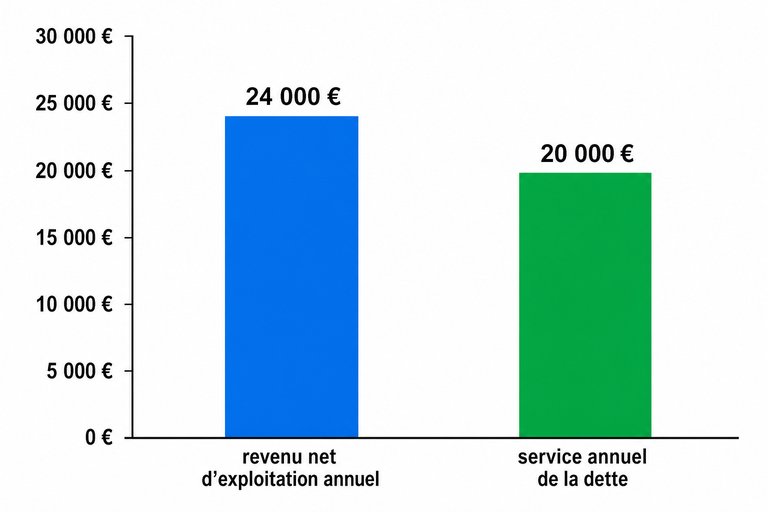
Le DSCR se calcule en divisant le NOI par le service de la dette : 24 000 ÷ 20 000 = 1,20.
Un DSCR inférieur à 1 indique que le revenu net d’exploitation est inférieur aux échéances annuelles de dette. Le projet doit donc trouver une autre source de trésorerie.
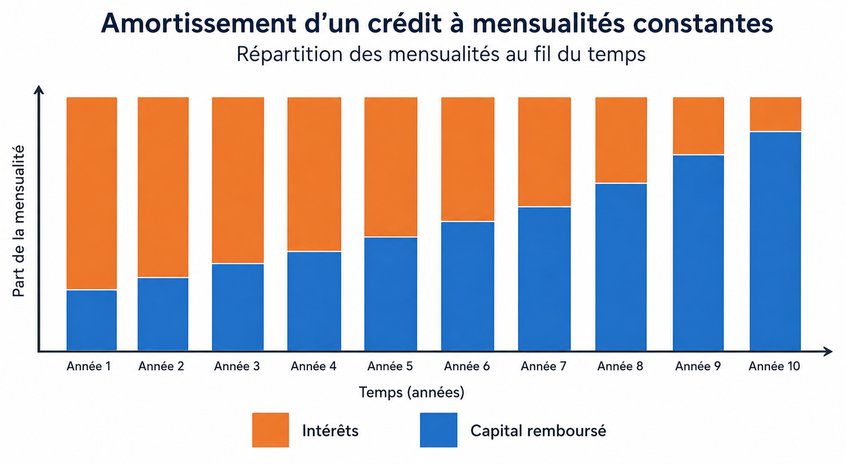
Dans un prêt amortissable à mensualité constante, les intérêts sont calculés sur le capital restant dû. Leur part est donc plus forte au début, tandis que la part de capital augmente progressivement.
Une vacance plus élevée signifie davantage de périodes sans loyer. Elle réduit donc le revenu locatif effectif et, si les charges restent stables, le NOI et le cash-flow.
Le cash-on-cash rapporte le cash-flow annuel avant impôt aux fonds réellement apportés par l’investisseur. Il mesure ainsi le rendement courant de ses liquidités investies.
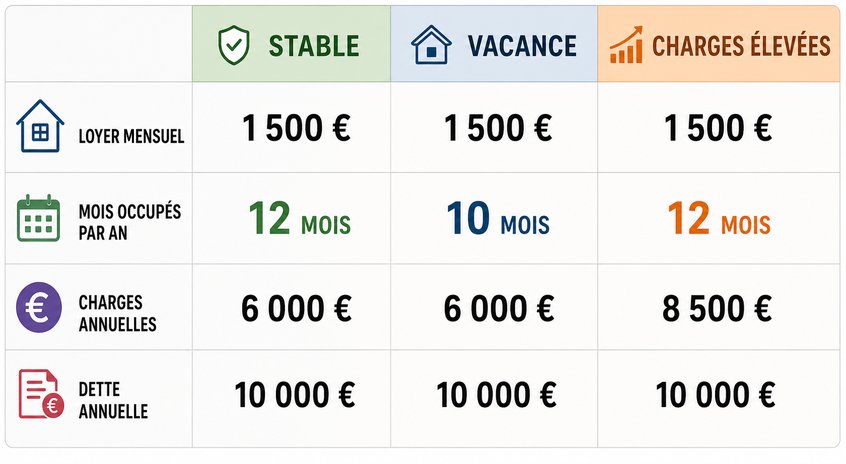
Stable produit 2 000 €, Charges élevées produit −500 € et Vacance produit −1 000 €. Le scénario Vacance présente donc le cash-flow le plus faible.
Le TRI intègre l’investissement initial, les flux périodiques et le produit de revente, tout en tenant compte de leur calendrier. Il permet donc une analyse sur toute la durée de détention.
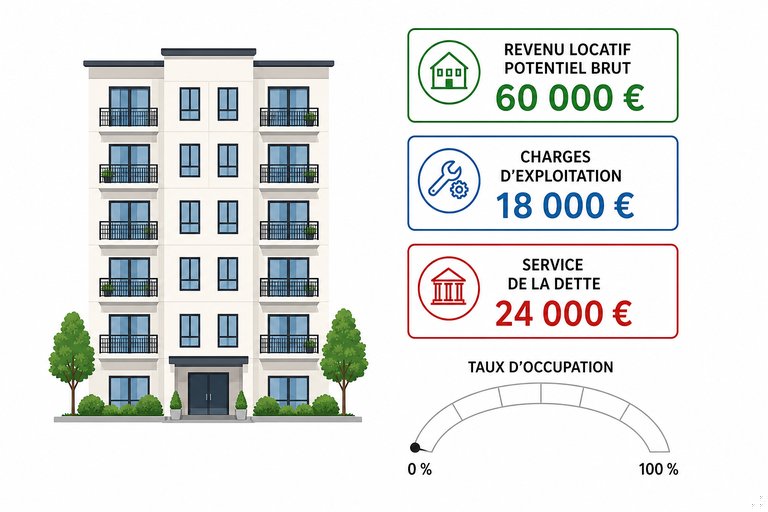
Le seuil d’occupation est égal à (charges d’exploitation + dette) ÷ revenu potentiel brut : (18 000 + 24 000) ÷ 60 000 = 70 %.
La valeur estimée est égale au NOI divisé par le taux de capitalisation. À NOI constant, une hausse du taux de sortie réduit donc la valeur de revente et peut diminuer le rendement du projet.

Cours gratuitInvestissement dans la valeur
5

(8)

1h06m

12 exercices

Cours gratuitComment investir en Bourse de A à Z
5
(3)
1h13m
6 exercices

Cours gratuitComment investir dans Bitcoin
4.7

(6)
46m

Cours gratuitInvestir en bourse
4.5
(11)
1h15m
14 exercices

Cours gratuitDébuter dans les cryptomonnaies
4.4
(5)
1h53m
4 exercices

Cours gratuitAnalyse Financière de A à Z
4.3
(14)
6h26m
42 exercices

Cours gratuitGuide pour créer un fonds d'investissement
4
(1)
48m
6 exercices

Cours gratuitInitiation au trading d'options
3.7
(3)
6h41m
6 exercices
Des milliers de cours en ligne en vidéo, livres électroniques et livres audio.
Pour tester vos connaissances lors de cours en ligne
Généré directement à partir de la galerie de photos de votre téléphone portable et envoyé à votre adresse e-mail

Téléchargez notre application via QR Code ou les liens ci-dessous :.
Transportez vos connaissances dans votre poche.
Téléchargez l'application Cursa.
Il existe des centaines de cours gratuits disponibles, avec un certificat d'achèvement gratuit qui est enregistré dans votre galerie d'images mobile.
Téléchargez l'application pour accéder gratuitement au certificat d'achèvement de cours.


+ 10 millions
d'étudiants

Certificat gratuit et
valide avec QR Code

60 mille exercices
gratuits

Note de 4,8/5 dans les
magasins d'applications

Cours vidéo et livres
audio gratuits