
Ejercicios
Este cuestionario evalúa el proceso de conciliación bancaria mensual. Incluye diferencias temporales, depósitos en tránsito, cheques pendientes, cargos bancarios, cheques devueltos, errores de registro y cálculo de saldos ajustados. Las preguntas combinan conceptos, asientos contables y situaciones prácticas para comprobar que el estudiante sabe comparar el estado de cuenta bancario con el auxiliar de Bancos y determinar cuándo corresponde realizar un ajuste en la contabilidad.
Responde las preguntas a continuación y revisa la explicación de cada respuesta.
0/11 respondidas
Audio automático activado: las próximas preguntas se leerán al hacer clic en Seguir.
La conciliación identifica diferencias temporales, operaciones bancarias no registradas y errores. Después de aplicar los ajustes correspondientes, el saldo bancario ajustado debe coincidir con el saldo contable ajustado.
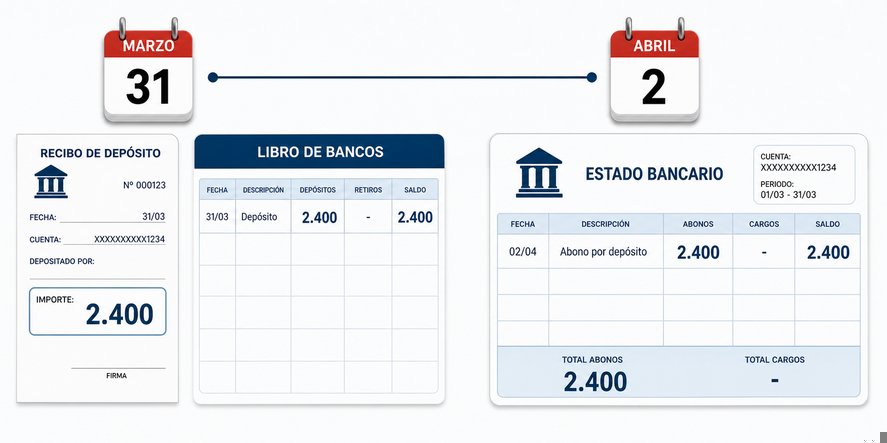
Es un depósito en tránsito porque ya aparece en los libros de la empresa, pero todavía no ha sido procesado por el banco a la fecha de conciliación.
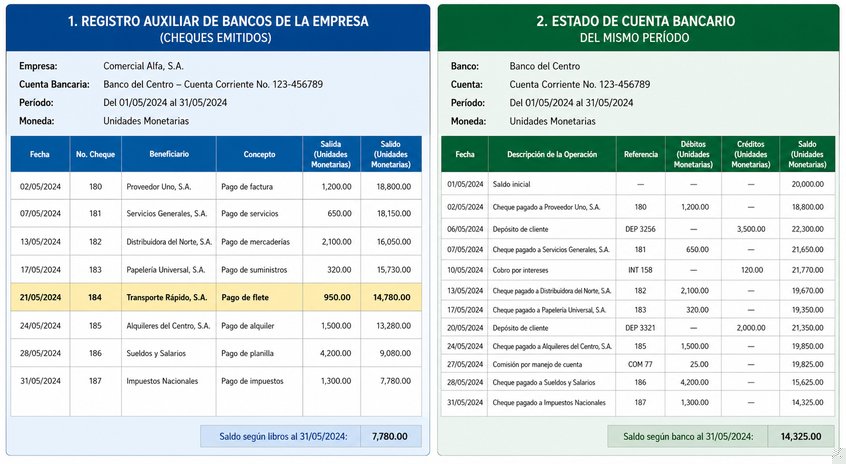
El cheque está pendiente porque la empresa ya redujo su saldo contable, pero el beneficiario todavía no lo ha cobrado o el banco aún no lo ha procesado.
La comisión representa un gasto y reduce los fondos disponibles. Por ello se debita la cuenta de gastos bancarios y se acredita la cuenta Bancos.
Al ser rechazado el cheque, la deuda del cliente vuelve a estar pendiente. Se debitan las cuentas por cobrar y se acredita Bancos para revertir el cobro que no se hizo efectivo.
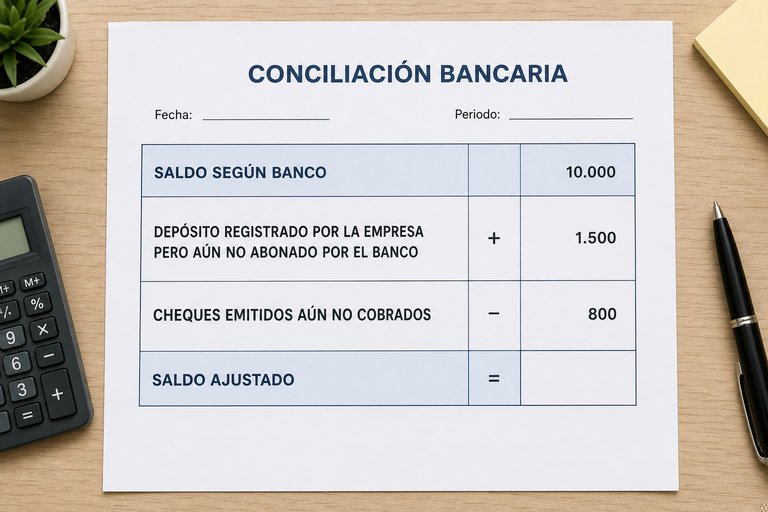
Se suma el depósito en tránsito y se restan los cheques pendientes: 10.000 + 1.500 − 800 = 10.700.
Al saldo contable se suman los intereses y se restan la comisión y el cheque devuelto: 7.200 + 120 − 40 − 500 = 6.780.
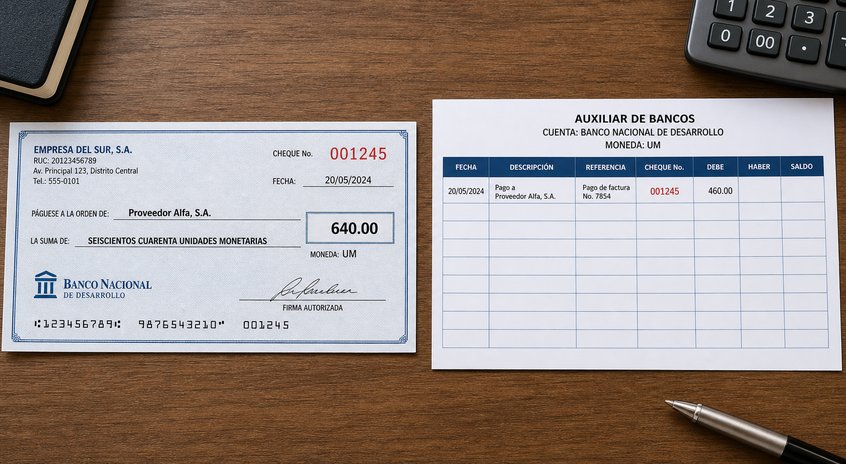
La empresa contabilizó una salida 180 menor que la real. Su saldo contable quedó sobrevalorado, por lo que debe disminuirse en 180 para reconocer el importe completo del cheque.
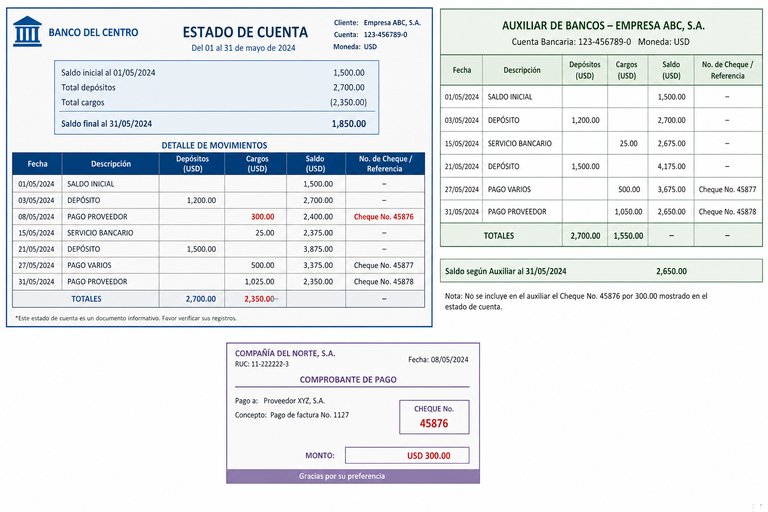
El error pertenece al banco, no a los libros de la empresa. El importe se suma al saldo bancario para efectos de la conciliación y se reclama su corrección, sin registrar un asiento contable propio.
Una partida antigua debe investigarse. Es necesario confirmar con el beneficiario y revisar su vigencia antes de anularla o efectuar un asiento, manteniendo evidencia del procedimiento aplicado.
Los saldos ajustados deben coincidir. Si no lo hacen, puede existir una partida omitida, un importe incorrecto, una duplicación o un error aritmético; la conciliación no está completa hasta resolverlo.

Curso GratuitoContabilidad básico
4.9

(110)

6h16m

21 ejercicios

Curso GratuitoIntroducción a los conceptos básicos de la contabilidad
4.9
(139)
3h23m
12 ejercicios

Curso GratuitoContabilidad básico
4.8
(300)
11h09m
19 ejercicios

Curso GratuitoContabilidad de costes empresariales
4.8

(8)
7h28m
24 ejercicios

Curso GratuitoContabilidad de costos
4.6
(12)
1h50m
5 ejercicios

Curso GratuitoContabilidade
4.6
(7)
33h37m
26 ejercicios

Curso GratuitoContabilidad básica
4.3
(6)
11h56m
22 ejercicios

Curso GratuitoContabilidad básica para principiantes
4
(4)
13h47m
35 ejercicios
Miles de cursos online en vídeo, ebooks y audiolibros.
Para poner a prueba tus conocimientos durante los cursos en línea
Generado directamente desde la galería de fotos de tu celular y enviado a tu correo electrónico

Descarga nuestra aplicación a través del Código QR o los enlaces a continuación:.
Lleva el conocimiento en tu bolsillo.
Descarga la aplicación Cursa.
Hay cientos de cursos gratuitos disponibles, con un certificado de finalización gratuito que se guarda en la galería de imágenes de su dispositivo móvil.
Descargue la aplicación para acceder al Certificado de finalización del curso de forma gratuita.


+ 10 millones
estudiantes

Certificado gratuito y
válido con código QR

60 mil ejercicios
gratis

Calificación de 4.8/5
en tiendas de aplicaciones

Cursos gratuitos de
vídeo y audiolibros